ВТО: товары для ИИ обеспечили 47% прироста мировой торговли в первом полугодии 2026 года
В то же время геополитические конфликты, энергетические перебои и логистические ограничения повышают издержки и меняют направления поставок
Изображение: wirestock/Magnific
Торговля товарами для стала одним из главных двигателей роста. Как отмечается в октябрьском отчёте Всемирной торговой организации, в стоимостном выражении она увеличилась на 67 % в первом полугодии 2026 года, а её доля в мировой торговле товарами возросла с 8 % в 2023 году до 14,8 % в первом полугодии 2026 года, обеспечив при этом 47 % всего прироста мировой торговли за этот период, то есть менее 15 % торговли сформировали почти половину её увеличения. Данный рост при этом сильно сконцентрирован географически: Восточная Азия без учёта Китая обеспечивает 40,4 % экспорта таких товаров, Юго-Восточная Азия — 23,2 %, а Китай и Гонконг также занимают значимое место, тогда как Северная Америка выступает главным источником спроса за счёт строительства дата-центров и развития вычислительной инфраструктуры. Европа играет особую роль в производстве оборудования и материалов для начальных этапов цепочки создания стоимости при сравнительно небольшой доле в торговле готовой продукцией для ИИ. В целом, мировая торговля сохраняет устойчивость. Однако рост цен на энергоносители и удобрения создаёт дополнительные риски для промышленности, сельского хозяйства и продовольственной безопасности. — Торговые потоки постепенно меняют географию. Компании ищут альтернативных поставщиков и маршруты, а страны адаптируют цепочки поставок к геополитическим ограничениям.
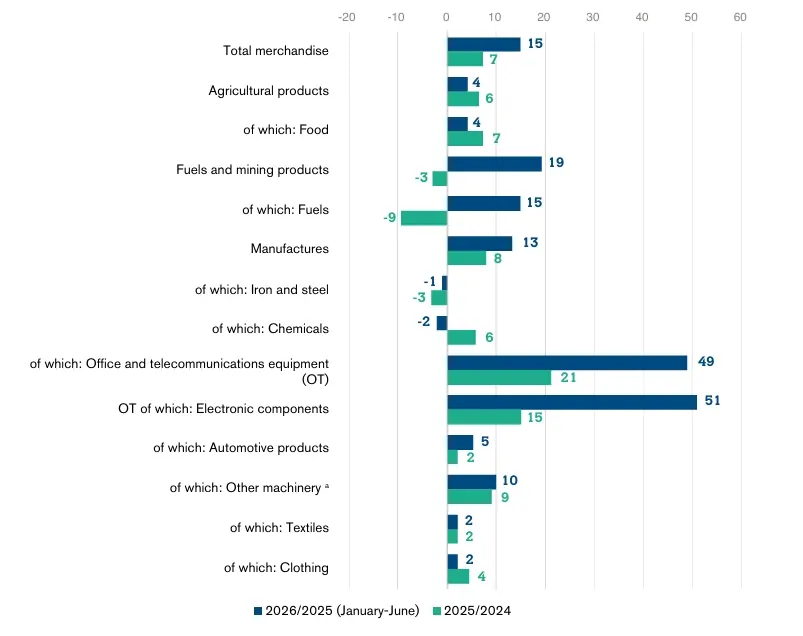
Рост мировой торговли товарами по товарным группам, %
Источник: ВТО
Примечание.(a) — Включает электрооборудование, неэлектрическое оборудование и силовое энергетическое оборудование. Наиболее резкий рост в первой половине 2026 года наблюдался в сегменте электронных компонентов (51 %) и офисного/телекоммуникационного оборудования (49 %), в то время как торговля металлами (железо и сталь) и химикатами продемонстрировала небольшой спад.
Всемирная торговая организация повысила прогноз роста физического объёма мировой торговли товарами в 2026 году до 3,9 % против 1,9 % в мартовском прогнозе, а на 2027 год — до 4,1 % против прежних 2,6 %. Главным драйвером стал инвестиционный бум в сфере искусственного интеллекта, стимулирующий импорт полупроводников, серверов, оборудования для центров данных и цифровой инфраструктуры. Этот эффект оказался сильнее негативного влияния конфликта на Ближнем Востоке, нарушившего поставки энергоресурсов и удобрений через Ормузский пролив. По оценке ВТО, совокупный физический объём торговли товарами и услугами увеличится на 3,7 % в 2026 году и на 4,7 % в 2027 году, тогда как мировой вырастет соответственно на 2,6 % и 2,9 %. Более высокая торговая активность относительно экономического роста объясняется тем, что в ИИ требуют большего объёма импортных товаров, чем многие другие виды расходов.
Основной в рост торговли товарами продолжит вносить Азия. В 2026 году её импорт, по прогнозу ВТО, увеличится на 9,5 %, а экспорт — на 9,9 %. Одновременно конфликт на Ближнем Востоке вызвал резкое сокращение регионального экспорта товаров на 17,2 % и импорта на 15,4 %. Перебои с поставками нефти, газа и удобрений усилили ценовую и риски: прогноз мировой инфляции на 2026 год был повышен с 3,7 % до 4,7 %. В торговле услугами последствия конфликта особенно заметны в транспортном секторе и международных поездках. ВТО снизила прогноз роста мировой торговли коммерческими услугами в 2026 году с 4,8 % до 3,3 %, в том числе до 0,9 % для транспортных услуг и 0,2 % для поездок. При этом цифровые и прочие коммерческие услуги сохраняют устойчивость. В 2027 году ВТО ожидает ускорения роста торговли услугами до 6,4 %, однако этот сценарий предполагает урегулирование конфликта.
Инвестиции в ИИ остаются одновременно главным стимулом торговли и источником риска. По оценкам Goldman Sachs Research, капитальные затраты американских технологических компаний на ИИ в 2026 году составят $725-765 млрд — на 77 % больше, чем в 2025 году. В 2027 году аналитики ожидают дальнейшего роста таких расходов на 10-20 %. Инвестиционный бум меняет структуру мировой торговли в пользу высокотехнологичных товаров и услуг, производство которых сосредоточено преимущественно в США и Азии. Однако возможное сокращение инвестиций способно вызвать падение спроса на импортное оборудование, переоценку технологических компаний и снижение потребительских расходов из-за удешевления финансовых активов. Дополнительную угрозу представляет затяжной энергетический кризис: если перебои с поставками нефти и нефтепродуктов усилятся, сочетание высоких цен, инфляции и дорогого финансирования может замедлить мировую торговлю сильнее, чем предполагает текущий прогноз ВТО.
Сокращение инвестиций в ИИ может ослабить международную торговлю из-за высокой импортной составляющей этого сектора, а также через влияние на благосостояние потребителей. В некоторых регионах именно ИИ обеспечивает большую часть прироста инвестиций, причём развитие инфраструктуры зависит от импорта передовых компонентов, таких как полупроводники. При столь значительной доле ИИ в общем объёме инвестиций и высокой импортной составляющей соответствующих товаров снижение капиталовложений оказало бы существенное влияние на торговлю, — отметили авторы доклада. — На ИИ приходится значительная доля совокупной компаний, входящих в индекс S&P 500. Эта доля заметно превышает исторические нормы. Сокращение инвестиций в ИИ может привести к пересмотру рыночных оценок технологических компаний в сторону понижения. Домохозяйства подвержены этому риску, поскольку всё более популярные инвестиционные продукты в значительной степени привязаны к фондам, отслеживающим индекс S&P 500. Такие фонды автоматически воспроизводят структуру индекса. Высокая концентрация компаний, связанных с ИИ, на и значительный объём средств домохозяйств, вложенных в соответствующие фонды, создают риск негативного эффекта благосостояния в случае переоценки активов. Если стоимость таких инвестиций снизится, потребители могут почувствовать себя менее обеспеченными и сократить расходы.
Влияние конфликта на Ближнем Востоке на торговые потоки
Конфликт на Ближнем Востоке существенно сократил поставки энергоресурсов и удобрений из региона, однако увеличение экспорта альтернативными поставщиками частично компенсировало перебои. В первом полугодии 2026 года экспорт сырой нефти с Ближнего Востока снизился на 24 % в годовом выражении, а СПГ — на 47 %. При этом мировые поставки нефти сократились примерно на 6 %, а СПГ — всего на 1 %. Перебои с поставками удобрений привели к тому, что цены на мочевину в апреле превысили $850 за тонну, более чем вдвое превысив доконфликтный уровень, а фосфорные удобрения подорожали на 25 %. Дополнительным риском остаются цены на энергоносители: нефть Brent после снижения примерно до $75 за вновь подорожала до $100, а европейский газ превысил $21 за миллион британских тепловых единиц. Это может усилить инфляцию, повысить производственные расходы и ослабить импортный спрос, особенно в Европе и Азии.
Индикаторы указывают на сохранение спроса на товары и услуги, связанные с ИИ, хотя в отдельных сегментах наблюдается замедление. В августе 2026 года мировой индекс новых заказов в технологическом секторе PMI составил 53,3 пункта, а показатели США и Европы достигли 55,8 и 54,2 соответственно, оставаясь выше пороговых 50 пунктов. Вместе с тем мировой контейнерооборот к июлю снизился на 2,5 % относительно февральского пика, хотя с начала года вырос на 3,9 %. В стоимостном выражении мировая торговля товарами в первом полугодии увеличилась почти на 15 % в годовом выражении, а торговля офисным и телекоммуникационным оборудованием — на 49 % благодаря инвестициям в ИИ. На Азию пришлось около 60 % общего прироста стоимости мировой торговли товарами. Одновременно усилилась перестройка транспортных маршрутов: контейнерооборот порта Джебель-Али сократился примерно на 60 %, тогда как в отдельных портах Омана и Саудовской Аравии значительно вырос. Повышение ставок фрахта увеличило стоимость перевозок и создало дополнительные расходы для бизнеса и потребителей.
Мировая торговля услугами сохраняет устойчивость, но последствия конфликта распределяются неравномерно. В первом полугодии её стоимость выросла на 14 % в годовом выражении в первом квартале и на 10 % во втором. Наиболее динамичными направлениями остаются транспортные, компьютерные и финансовые услуги: во втором квартале экспорт компьютерных услуг увеличился на 12 %, а финансовых — на 14 %. При этом международный туризм замедлился: число прибытий в мире во втором квартале сократилось на 0,8 % в годовом выражении, а расходы туристов за рубежом выросли лишь на 5 % против 15 % в первом квартале. Геополитическая фрагментация торговли также остаётся неоднозначной: разрыв между торговлей внутри условных геополитических блоков и между ними сократился, однако торговые связи США и Китая продолжают ослабевать. В 2025 году импорт США из Китая упал на 29 %, а доля Китая в американском импорте снизилась с 13,8 % до 9,3 %. В целом данные указывают на сохранение импульса от технологических инвестиций, но высокие энергетические и транспортные издержки, региональные перебои и перестройка торговых связей продолжают создавать риски для дальнейшего роста.
Тенденции в торговле товарами, обеспечивающими развитие ИИ
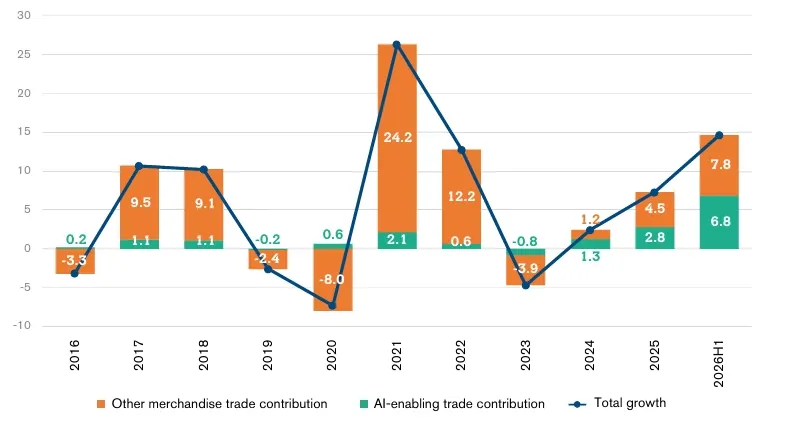
С 2024 года торговля товарами, обеспечивающими развитие искусственного интеллекта, растёт значительно быстрее остальной мировой торговли, отмечается в докладе ВТО. После сокращения на 10 % в 2023 году её стоимость увеличилась на 16 % в 2024-м, на 31 % в 2025-м и на 67 % в первом полугодии 2026 года. Доля таких товаров в мировой торговле выросла с 8 % до 14,8 %, а в первом полугодии 2026 года на них пришлось 47 % общего прироста торговли товарами. При этом часть роста объясняется удорожанием продукции: импортные цены на товары, связанные с ИИ, выросли примерно на 10 % в 2025 году и на 20-30 % в первом полугодии 2026-го.
Торговля этой продукцией сосредоточена на нескольких этапах цепочки создания стоимости — от производства микросхем до выпуска серверов и оборудования для центров обработки данных. Обновлённая методика ВТО позволяет точнее оценивать её масштабы, исключая товары общего назначения и инфраструктурные материалы, которые не всегда напрямую связаны с ИИ.
Основными экспортёрами выступают экономики Восточной Азии, включая Китай, и Юго-Восточной Азии: на них приходится около трёх четвертей экспорта товаров, обеспечивающих развитие ИИ. Азия обеспечивает примерно 90 % торговли промежуточными товарами, необходимыми для производства таких технологий. Европа сохраняет важную роль в поставках оборудования для производства полупроводников, однако её доля в торговле этими товарами значительно ниже доли в мировой торговле в целом.
Вклад торговли товарами, поддерживающими развитие ИИ, в общий рост, в % (в стоимостном выражении в долл. США) и вклад в
Источник: ВТО, ЮКТАД /оценки Секретариата ВТО
Примечание. Торговля рассчитывается как среднее значение импорта и экспорта. Оценки для товаров, поддерживающих ИИ, основаны на данных доступных репортёров в Trade Data Monitor. Данные по Вьетнаму и России являются зеркальными. Как видно на графике, в 2025-2026 годах доля «ИИ-совместимых» товаров существенно увеличивает общие темпы роста мировой торговли.
Главным источником спроса на товары, обеспечивающие развитие ИИ, остаётся Северная Америка, прежде всего США, где технологические компании активно расширяют вычислительную инфраструктуру. В импорте вычислительного и инфраструктурного оборудования на США приходится 33 %, на Европу — 23 %. В 2026 году региональная концентрация усилилась: во втором квартале Восточная Азия обеспечила 32,3 процентного пункта прироста экспорта, Юго-Восточная Азия — 22 пункта, Китай — 12,8 пункта. Одновременно меняется география поставок: растёт роль Вьетнама, Мексики и других участников цепочек создания стоимости, тогда как доля Китая в импорте товаров, связанных с ИИ, сокращается, в том числе благодаря развитию собственного производства.
Концентрация торговли остаётся высокой и продолжает усиливаться. В 2025 году на десять крупнейших участников приходилось около 85 % экспорта и 80 % импорта, а в 2026 году эти доли выросли. Более половины мирового экспорта обеспечивают четыре экономики Восточной Азии: Тайвань, Гонконг, Китай и Республика Корея. При этом сравнительные преимущества постепенно смещаются: позиции Мексики, Вьетнама и Южной Кореи укрепляются, тогда как преимущества Тайваня и Гонконга ослабевают на фоне усиления конкурентов. В целом товары, связанные с ИИ, превратились в один из главных драйверов мировой торговли, однако выгоды от этого роста распределяются крайне неравномерно: основную часть поставок обеспечивают несколько азиатских экономик, а ключевой спрос формирует Северная Америка, подчеркнули авторы доклада.
Всего за два года торговля товарами, обеспечивающими развитие ИИ, превратилась из одного из компонентов мировой торговли товарами в один из её главных драйверов. На неё пришлось около 40 % общего прироста торговли в 2025 году и почти половина в 2026 году, а её доля в мировой торговле выросла с 8 % почти до 15 %. Рост остаётся быстрым, устойчивым и крайне концентрированным: ограниченное число экономик Восточной и Юго-Восточной Азии поставляет основную часть этих товаров, тогда как Северная Америка формирует главный источник спроса. Концентрация усиливается как на стороне предложения, так и на стороне спроса: регионы и экономики, уже обладающие значительной долей рынка, демонстрируют самые высокие темпы роста в этом сегменте. Экономики, слабо представленные в цепочке создания стоимости ИИ, также наращивают торговлю, но пока не сокращают отставание. Исключением остаётся лишь небольшое число новых участников рынка.