Динамика депозитов в начале года: причины снижения и перспективы восстановления
рынок за месяц сократился на ₸883 млрд, основной отток пришёлся на тенговые вклады.
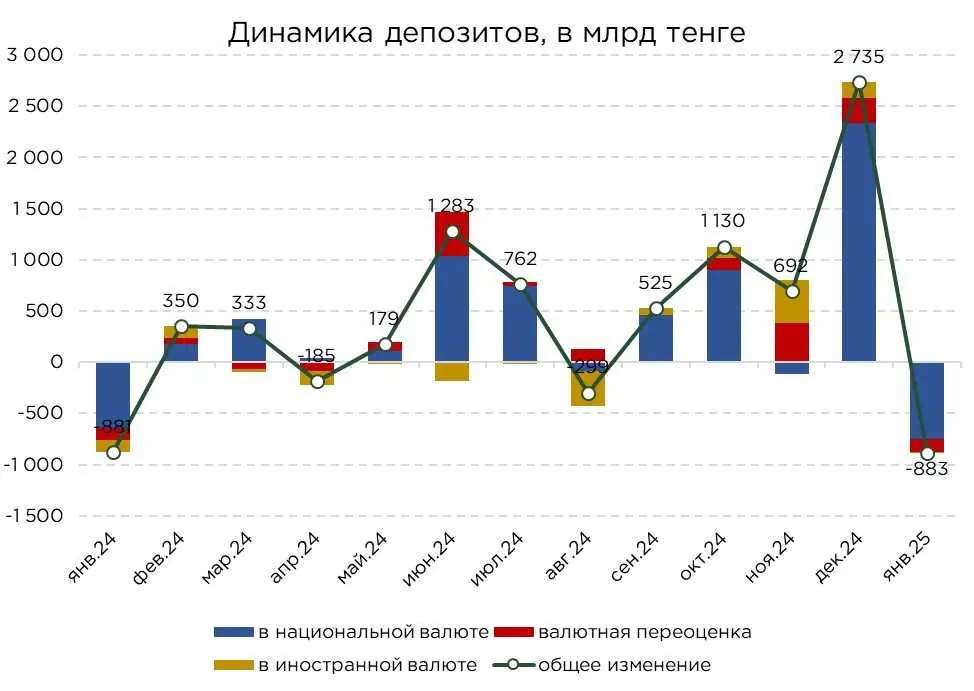
В январе традиционно наблюдается сокращение депозитного , что обусловлено сезонным замедлением и активным использованием населением накопленных ранее средств. По итогам месяца объём депозитов в банковской системе сократился на ₸882,7 млрд (−2,1 %). Основной отток пришёлся на тенговые вклады, снижение которых составило ₸753,4 млрд, что эквивалентно 85 % общего сокращения депозитов.
Снижение вкладов в иностранной валюте оказалось менее выраженным — ₸129,3 млрд (−1,4 %), причём ключевым фактором здесь стало укрепление тенге, повлекшее валютную переоценку.

Источник:
Отток средств в январе был практически равномерно распределён между розничными и корпоративными депозитами. Вклады физических лиц сократились на ₸445,7 млрд (−2,0 %), тогда как корпоративные депозиты снизились на ₸437,0 млрд (−2,3 %). В обоих сегментах основное сокращение пришлось на тенговые депозиты, что свидетельствует о преобладании сезонных факторов, характерных для начала года.
Для розничных вкладчиков снижение депозитов традиционно связано с увеличением потребительских расходов после праздничного периода, а также с использованием ранее накопленных средств. В корпоративном сегменте сокращение депозитов обусловлено исполнением обязательств, увеличением расходов на операционную деятельность, а также плановыми платежами по налогам, что является типичной динамикой для первых месяцев года.
Источник: НБРК, расчёты THE TENGE
В январе объём вкладов в иностранной валюте сократился на ₸129,3 млрд (−1,4 %), причём основным фактором данного снижения стала валютная переоценка, на которую пришлось 95,3 % от общего сокращения. В пересчёте на доллары США совокупный объём валютных депозитов составил $17,7 млрд.
Динамика корпоративных и розничных валютных вкладов продемонстрировала разнонаправленные тенденции. Корпоративные депозиты в иностранной валюте сократились на 0,5 %, достигнув $8,9 млрд, в то же время розничные валютные вклады продемонстрировали рост на 0,4 %.
Несмотря на незначительный рост на 0,2 п.п., уровень долларизации депозитов остаётся на сравнительно низком уровне — 22,7 %. При этом долларизация розничных вкладов составила 20,5 %, а корпоративных — 25,3 %.

Источник: НБРК, расчёты THE TENGE
*примечание: пересчёт на курс доллара на конец месяца
В январе корпоративные вклады сократились на ₸437,0 млрд (−2,3 %), снизившись до ₸18,3 трлн. Сокращение депозитов в начале года является ожидаемым явлением, поскольку традиционно совпадает с периодом относительно низкой деловой активности. В этот период предприятия используют накопленные средства для покрытия текущих операционных расходов, исполнения обязательств перед контрагентами и уплаты налогов.
Отток средств наблюдался как в тенговом сегменте (-₸351,0 млрд), так и в иностранной валюте (-₸86,0 млрд). При этом сокращение валютных вкладов во многом обусловлено эффектом переоценки, вызванным укреплением тенге.
По мере восстановления экономической активности ожидается постепенный прирост корпоративных депозитов, что будет отражать восстановление предприятий и формирование новых резервов . Однако в периоды активизации инвестиционной деятельности возможно очередное сокращение корпоративных вкладов, поскольку бизнес будет направлять средства на реализацию новых проектов и расширение операций, что является естественным процессом в экономическом цикле.

Источник: НБРК, расчёты THE TENGE
Объём розничных вкладов сократился на ₸445,7 млрд (−2,0 %), что привело к снижению совокупного объёма депозитов населения до ₸22,1 трлн, или 55 % от общего снижения депозитного портфеля банковской системы. Сезонное сокращение вкладов в начале года является также является стандартным процессом.
Основной отток средств был зафиксирован в сегменте тенговых депозитов, объём которых сократился на ₸402,5 млрд. Валютные вклады также продемонстрировали снижение (-₸43,2 млрд), однако если исключить влияние валютной переоценки, можно отметить фактический прирост розничных валютных депозитов на ₸17,6 млрд.

Источник: НБРК, расчёты THE TENGE
В условиях оттока депозитов по банковской системе можно было ожидать увеличения соотношения к депозитам. Однако коэффициент тенгового кредитования по отношению к тенговым депозитам увеличился и составил 101 %.
При этом соотношение валютных кредитов к валютным депозитам находится на уровне 44 %, что отражает структурные особенности валютного сегмента . Ограничения на предоставление валютных займов, установленные регуляторными органами, существенно сдерживают кредитную активность в иностранной валюте. В результате большая часть валютных депозитов остаётся в банковской системе в качестве резервов ликвидности, а не трансформируется в активные кредитные операции.

Источник: НБРК, расчёты THE TENGE
В целом, уровень доверия к банковской системе и её инструментам остаётся стабильным и высоким. Это подтверждается тем, что доля наличных средств в обращении по отношению к объёму тенговых депозитов населения составила 24,3 %. При этом обсуждение возможного увеличения , а также меры по усилению контроля за мобильными переводами не оказали значимого влияния на данный показатель. Это свидетельствует о том, что население по-прежнему отдаёт предпочтение размещению средств в банковской системе, несмотря на регуляторные изменения и потенциальные фискальные риски.

Источник: НБРК, расчёты THE TENGE
В январе соотношение прироста депозитного портфеля к совокупному объёму привлечённых средств продемонстрировало сезонное снижение, приняв отрицательные значения. По розничному сегменту показатель сократился на 0,2 %, тогда как в корпоративном секторе снижение было более выраженным — на 1,5 %. Как мы отмечали ранее, подобное поведение объясняется традиционно слабой активностью в начале года, когда население и бизнес используют ранее накопленные средства для финансирования текущих расходов, уплаты налоговых обязательств и покрытия операционных издержек.

Источник: НБРК, расчёты THE TENGE
Средние ставки по депозитам продемонстрировали разнонаправленную динамику: корпоративных вкладов достигла 14,1 %, тогда как ставки по депозитам физических лиц сократились на 0,1 п.п. составили 13,6 %.
Тенговые депозиты продолжают оставаться ключевым для банков второго уровня, обеспечивая им необходимый уровень ликвидности и поддерживая активное кредитование экономики. Отмена предельных ставок по депозитам со стороны КФГД создает предпосылки для дальнейшей дифференциации условий на рынке сбережений. Банки, ориентированные на активное расширение , вероятно, будут повышать ставки по депозитам, стремясь нарастить ресурсную базу для последующего увеличения объёмов кредитования.

Источник: НБРК, расчёты THE TENGE