Бизнес выбирает иностранную валюту

Более половины прироста обеспечили корпоративные займы в иностранной валюте.
По итогам сентября объём в экономике увеличился на 2,0 %, достигнув отметки в ₸33,6 трлн, что свидетельствует о стабилизации темпов роста. На долю корпоративных кредитов пришлось 55 % общего увеличения. За месяц корпоративный кредитный вырос на ₸356,5 млрд, из которых основная часть — ₸324,3 млрд, представлена в иностранной валюте. Этот рост обусловлен увеличением кредитования в валюте, преимущественно на инвестиционные цели, такие как обновление основных средств.
увеличилось на ₸294,0 млрд, или на 1,5 % — ниже уровня предыдущего месяца. В результате объём кредитов, выданных населению, достиг ₸19,5 трлн, что указывает на замедление роста в сравнении с корпоративным сектором.

Источник: данные
Основной объём кредитного портфеля представлен в . Тем не менее, в сентябре половину прироста составили кредиты в иностранной валюте, объём которых достиг ₸324 млрд. Основной прирост пришёлся на корпоративные кредиты, в то время как розничный портфель демонстрирует снижение займов в иностранной валюте. В сегменте тенгового кредитования наблюдается противоположная динамика: 90 % общего прироста кредитов в тенге обеспечили розничные займы, тогда как корпоративное кредитование в национальной валюте показало ограниченный прирост на уровне +₸20,9 млрд.

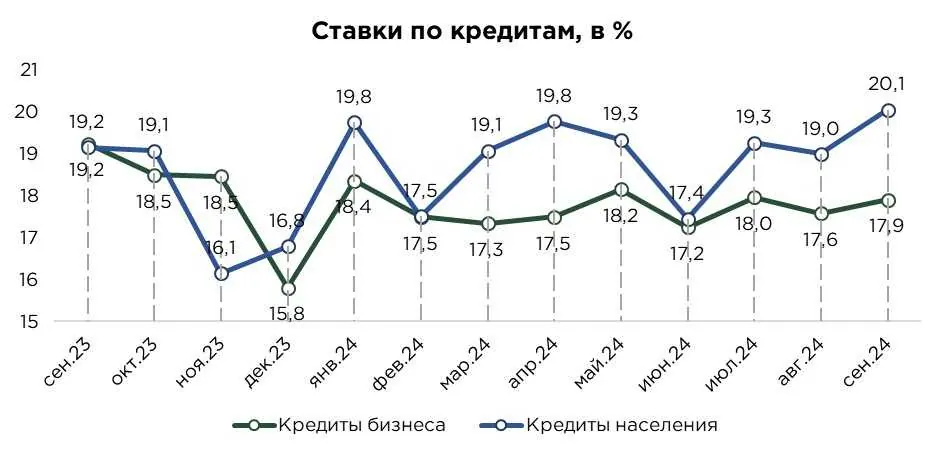
По итогам последнего месяца отмечено некоторое ужесточение условий кредитования, проявившееся в увеличении средневзвешенной по займам на 0,6 п.п. Данная тенденция затронула оба ключевых сегмента, что свидетельствует о влиянии общего изменения рыночных условий.
Ставка по розничным кредитам продемонстрировала значительное увеличение на 1,1 п.п., достигнув 20 %, что является максимальным значением за последние 12 месяцев. Подобный уровень процентной нагрузки на домохозяйства не оказывает должного уровня сдерживающего воздействия на потребительский спрос, несмотря на длительное сдерживание .
Корпоративное кредитование также показало рост стоимости заёмных средств: ставка увеличилась на 0,3 п.п., составив 17,9 %. между базовой ставкой и рыночными ставками кредитования остаётся умеренным. Это обусловлено значительным объёмом кредитов, выдаваемых по государственным программам на льготных условиях, что сдерживает рост средней рыночной ставки. Однако, сужение этого спреда может свидетельствовать о том, что льготные нерыночные ставки теряют способность существенно компенсировать рост стоимости рыночного кредитования, что требует дальнейшего наблюдения за его динамикой и возможного пересмотра государственной поддержки.